Categoria: Português

  • STJ: revelação tardia de árbitro não afasta nulidade

    STJ: revelação tardia de árbitro não afasta nulidade

    O dever de revelação na arbitragem comercial

    A arbitragem se consolidou como o método preferencial para a resolução de disputas empresariais complexas, incluindo conflitos societários e questões envolvendo investimentos estrangeiros diretos no Brasil. A atratividade desse modelo baseia-se na especialização técnica dos julgadores, na confidencialidade e na celeridade do procedimento.

    No entanto, a legitimidade da arbitragem depende diretamente da confiança que as partes depositam nos árbitros escolhidos. É nesse cenário que atua o dever de revelação. Este conceito jurídico determina que qualquer pessoa nomeada para atuar como árbitro deve informar, de forma proativa e imediata, qualquer fato ou circunstância que possa gerar dúvidas justificadas sobre sua imparcialidade ou independência.

    O entendimento do Superior Tribunal de Justiça

    O Superior Tribunal de Justiça (STJ) firmou um entendimento importante sobre os limites e as consequências do descumprimento desse dever. O tribunal decidiu que a revelação tardia por parte do árbitro não afasta a nulidade da arbitragem.

    Na prática, isso indica que a obrigação de transparência não admite correções posteriores que prejudiquem o direito de escolha das partes. Se um árbitro possuía um potencial conflito de interesses e não o declarou no momento oportuno, o fato de ele revelar essa informação de maneira atrasada não convalida o procedimento. A omissão inicial é suficiente para fundamentar um pedido de anulação da sentença arbitral perante o Poder Judiciário, uma vez que compromete a base de confiança do sistema.

    Implicações práticas para empresas e investidores

    Para executivos, conselheiros e investidores, a decisão do STJ traz uma mensagem clara sobre o rigor do sistema arbitral brasileiro. A jurisprudência nacional atua para preservar as garantias fundamentais do processo e não tolera flexibilizações quando se trata da garantia de um julgamento imparcial.

    Ao estruturar contratos comerciais ou acordos de acionistas, as empresas devem estar cientes de que a condução de procedimentos arbitrais exige diligência contínua. A transparência imediata e completa protege a integridade do procedimento e evita que disputas resolvidas na esfera arbitral sejam posteriormente anuladas, o que geraria custos adicionais, atrasos e instabilidade para os negócios.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.
  • Reforma Tributária e o Setor Aéreo: Medidas em Estudo

    Reforma Tributária e o Setor Aéreo: Medidas em Estudo

    A transição para o novo sistema de tributação sobre o consumo no Brasil traz desafios específicos para diversos setores da economia. No caso da aviação comercial, a Procuradoria-Geral da Fazenda Nacional (PGFN) e o Ministério dos Portos e Aeroportos iniciaram estudos conjuntos para estruturar medidas que mitiguem os potenciais impactos da reforma tributária nas operações aéreas.

    O Impacto do Novo Sistema Tributário

    A reforma tributária consolida diversos impostos atuais em um modelo de Imposto sobre o Valor Agregado (IVA) dual. Embora o objetivo central seja a simplificação e a transparência, a mudança na base de cálculo e nas alíquotas de referência pode alterar a dinâmica de custos de serviços complexos, como o transporte aéreo. Para evitar desequilíbrios econômicos, o governo avalia ajustes em três frentes principais.

    1. Redução de Alíquota

    O primeiro ponto em análise pelas autoridades é a possibilidade de redução da alíquota para o setor. No modelo do IVA, a aplicação de uma alíquota padrão única poderia representar um aumento nos custos operacionais das companhias aéreas, que atualmente operam sob regimes com particularidades. A avaliação de uma alíquota reduzida busca manter a viabilidade do transporte de passageiros e cargas, que é essencial para a infraestrutura e logística do país.

    2. Regras para Tomada de Créditos

    O cerne do novo sistema tributário é a não cumulatividade plena, um mecanismo pelo qual o imposto pago em uma etapa da cadeia produtiva gera crédito para ser abatido na etapa seguinte. A PGFN e o Ministério estudam como a tomada de créditos funcionará na prática para a aviação. As companhias aéreas possuem estruturas de custos singulares, envolvendo o arrendamento de aeronaves (leasing), a compra de querosene de aviação (QAV) e despesas de manutenção. Estruturar regras claras para que esses insumos gerem créditos tributários de forma eficiente é fundamental para evitar a tributação em cascata.

    3. Tributação de Voos Internacionais

    As operações transfronteiriças também estão no foco das discussões. No comércio internacional e na prestação de serviços globais, a prática comum é a desoneração das exportações para garantir a competitividade. Os estudos governamentais buscam definir como o novo IVA incidirá ou será mitigado nas rotas internacionais, considerando os tratados dos quais o Brasil é signatário e a necessidade de manter as empresas que operam no país competitivas no cenário global.

    Perspectivas para o Setor

    A iniciativa conjunta da PGFN e do Ministério dos Portos e Aeroportos demonstra um esforço institucional para adequar as novas regras constitucionais à complexa realidade operacional da aviação. Para investidores, fundadores e executivos do setor logístico e aéreo, o acompanhamento dessas definições é um passo estratégico, visto que as leis complementares ditarão a dinâmica tributária das próximas décadas.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.
  • Nova Lei de Arbitragem da China e o Papel do Judiciário

    Nova Lei de Arbitragem da China e o Papel do Judiciário

    A resolução de disputas comerciais no cenário internacional exige previsibilidade, especialmente nas relações de investimento e comércio transfronteiriço. Recentemente, o sistema jurídico chinês passou por uma atualização relevante com a aprovação de alterações em sua Lei de Arbitragem. Para investidores estrangeiros e empresas que operam no país, compreender a transição para este novo marco legal é um passo fundamental.

    Nesse cenário, a atuação do judiciário é essencial para garantir a segurança jurídica durante a mudança legislativa. O Supremo Tribunal Popular (SPC) da China iniciou a preparação das diretrizes de transição necessárias para a aplicação das novas regras.

    O Papel do Supremo Tribunal Popular na Transição

    O Supremo Tribunal Popular é a mais alta corte do país e tem a responsabilidade de emitir interpretações judiciais. Esses documentos funcionam como diretrizes vinculantes para a aplicação da lei pelos tribunais inferiores. Com a nova legislação de arbitragem, o SPC enfrenta o desafio de alinhar a prática judicial diária às recentes mudanças aprovadas.

    Para isso, o tribunal conduzirá uma revisão abrangente das interpretações judiciais e dos documentos normativos existentes que tratam de procedimentos arbitrais. O objetivo principal dessa revisão é garantir que o conteúdo da nova Lei de Arbitragem seja efetivamente implementado e compreendido de maneira uniforme em todo o país.

    Revisão de Diretrizes e Procedimentos

    O processo de transição exige uma análise minuciosa das regras atuais. O tribunal precisará determinar quais documentos e diretrizes permanecem válidos, quais necessitam de emendas e quais devem ser revogados por incompatibilidade com a nova lei.

    A atuação dos tribunais estatais é frequentemente requisitada no apoio aos procedimentos arbitrais. Sem um guia de transição claro, a eficiência desses procedimentos poderia ser comprometida. A elaboração dessas diretrizes pelo SPC busca justamente evitar lacunas interpretativas e assegurar que o suporte judicial à arbitragem continue operando de forma estável.

    Considerações Práticas para Investidores

    Para empresas internacionais com interesses na China, o acompanhamento dessa transição normativa é estratégico. A clareza nas regras de arbitragem reduz riscos na elaboração de contratos comerciais e garante maior segurança jurídica em caso de litígios.

    A consolidação do novo marco legal exigirá atenção aos detalhes por parte das empresas e de seus assessores jurídicos. Acompanhar as futuras publicações e interpretações do Supremo Tribunal Popular permitirá que os investidores adaptem suas cláusulas de resolução de disputas ao ambiente regulatório atualizado.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.
  • STF forma maioria sobre seguro de carga por transportadores

    STF forma maioria sobre seguro de carga por transportadores

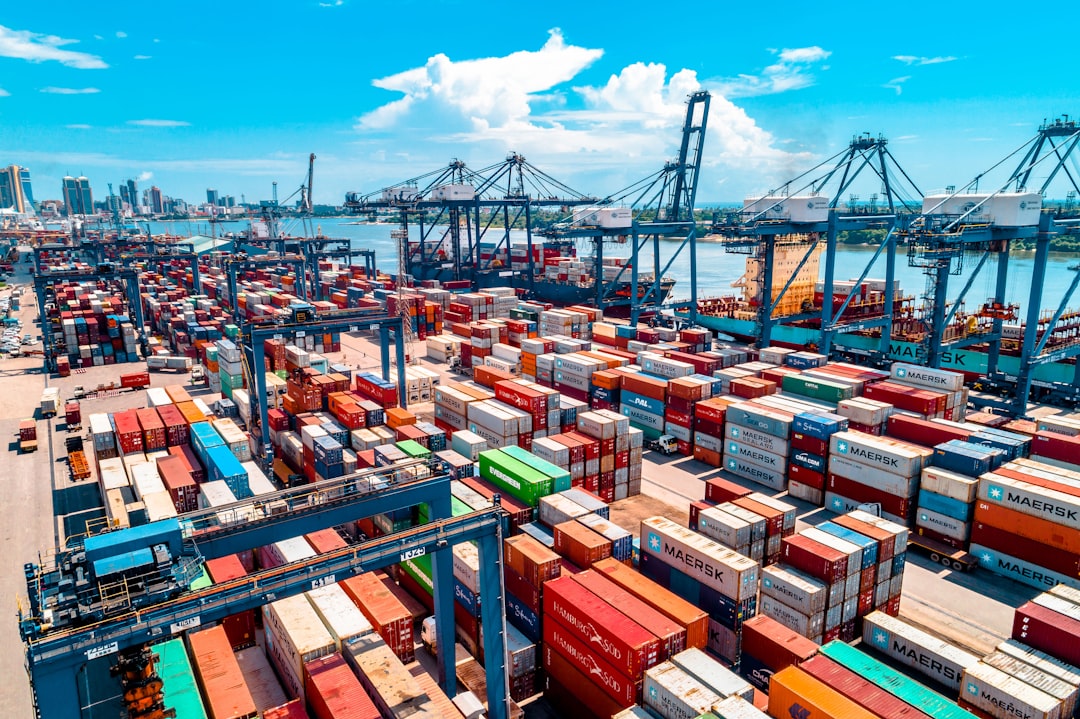
    O Supremo Tribunal Federal (STF) formou maioria de votos no sentido de determinar que a obrigatoriedade de contratação do seguro de carga recaia sobre o transportador. A decisão tem impacto direto no setor de transporte e logística no Brasil, redefinindo as responsabilidades securitárias na movimentação de mercadorias.

    O contexto da decisão no STF

    A formação de maioria no STF indica que a maior parte dos ministros da Corte já proferiu voto favorável à tese de que cabe à empresa transportadora, e não necessariamente ao dono da mercadoria, a responsabilidade primária pela contratação da apólice de seguro contra riscos de transporte. O seguro de carga é o instrumento jurídico e financeiro que protege o valor dos bens movimentados contra perdas, danos ou roubos durante o trajeto.

    Embora a maioria já esteja formada, o julgamento ainda pode sofrer desdobramentos antes da sua conclusão formal e da publicação do acórdão (a decisão final escrita).

    O posicionamento da CNI

    Diante do avanço do julgamento na Suprema Corte, a Confederação Nacional da Indústria (CNI) interveio no processo. A entidade representante do setor industrial solicitou que o julgamento seja adiado por 180 dias.

    O argumento central da CNI para o pedido de suspensão é a existência de propostas legislativas em curso no Congresso Nacional que tratam do mesmo tema. A confederação defende que o debate no âmbito do Poder Legislativo deve ser aguardado, evitando assim que uma decisão judicial definitiva conflite com uma eventual nova lei sobre o seguro de transporte de cargas.

    Perspectivas para o setor

    A definição sobre quem deve contratar o seguro afeta a estruturação de custos, a precificação de fretes e a gestão de riscos nas operações logísticas. Empresas que atuam na cadeia de suprimentos, sejam embarcadores ou transportadores, devem acompanhar a conclusão do julgamento no STF e o andamento dos projetos de lei no Congresso para adequar suas práticas comerciais e contratos de transporte às novas diretrizes jurídicas.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.
  • Riscos na Descaracterização da Compensação de Jornada

    Riscos na Descaracterização da Compensação de Jornada

    A gestão da jornada de trabalho é um dos pontos que mais demandam atenção na administração de empresas. Recentemente, as discussões sobre a descaracterização do acordo de compensação de jornada ganharam destaque no cenário jurídico, especialmente com a análise do Tema 19 de Recursos Repetitivos pelo Tribunal Superior do Trabalho (TST). Entender essas regras é essencial para executivos e gestores de recursos humanos que buscam mitigar riscos trabalhistas.

    O que é o acordo de compensação de jornada?

    O acordo de compensação é um ajuste legal que permite ao funcionário trabalhar algumas horas a mais em determinados dias para folgar ou trabalhar menos em outros. O exemplo mais comum no ambiente corporativo brasileiro é o acréscimo de minutos diários de segunda a quinta-feira para eliminar o expediente aos sábados. Quando esse acordo é formalizado e executado corretamente, a empresa não precisa pagar horas extras pelas horas adicionais trabalhadas nos dias de compensação.

    Como ocorre a descaracterização do acordo?

    A descaracterização, ou invalidação, desse acordo acontece quando as regras combinadas não são cumpridas na prática diária. O principal motivo para que a Justiça do Trabalho anule a validade da compensação é a prestação habitual de horas extras. Se o funcionário rotineiramente ultrapassa o limite de horas que havia sido estipulado para a compensação, os tribunais entendem que o acordo perdeu sua finalidade original, que era justamente evitar o excesso de jornada.

    Os impactos financeiros e o Tema 19 do TST

    Quando o acordo é invalidado judicialmente, surge a necessidade de reavaliar como as horas trabalhadas devem ser remuneradas. O Tema 19 de Recursos Repetitivos do TST aborda exatamente as consequências práticas e financeiras dessa descaracterização no cálculo e no pagamento de horas extras.

    A discussão central nos tribunais envolve definir a forma de remuneração: se a empresa deve pagar a hora extra completa, que inclui a hora normal acrescida do adicional, ou apenas o adicional de horas extras para aquelas horas que já haviam sido compensadas, mas que ultrapassaram o limite diário. A definição clara desses critérios por meio de recursos repetitivos garante maior segurança jurídica, pois padroniza as decisões em instâncias inferiores e ajuda as empresas a calcularem com precisão o potencial passivo trabalhista.

    Boas práticas para a governança corporativa

    Para evitar a descaracterização do acordo de compensação e os custos imprevistos com horas extras, as empresas devem adotar controles de ponto rigorosos e monitorar ativamente a rotina de trabalho de suas equipes. É fundamental garantir que os funcionários respeitem os limites diários de jornada estabelecidos no acordo. A exigência de horas extras habituais deve ser evitada, preservando assim a validade da compensação e a saúde financeira da organização.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.
  • Atualização nas Regras da NDRC para Investimentos Chineses

    Atualização nas Regras da NDRC para Investimentos Chineses

    Publicações recentes de veículos especializados em direito asiático, como o China Law Insight, indicam que a Comissão Nacional de Desenvolvimento e Reforma da China (NDRC) está refinando as suas regras aplicáveis a investimentos chineses no exterior. Para executivos, fundadores e gestores brasileiros que lidam com capital estrangeiro, compreender o papel dessa agência é um passo fundamental na estruturação de negócios internacionais.

    O que é a NDRC e qual a sua função?

    A NDRC é o principal órgão de planejamento econômico da China. Entre as suas diversas atribuições, a agência é responsável por regular e supervisionar o fluxo de capital chinês que sai do país para aquisições, fusões ou aberturas de empresas no exterior — o chamado Investimento Estrangeiro Direto (FDI, na sigla em inglês).

    Na prática, quando uma empresa chinesa decide investir em uma companhia no Brasil, ela geralmente precisa passar por um processo de aprovação ou registro na NDRC, além de outros órgãos reguladores locais. Esse procedimento garante que o investimento esteja alinhado com as diretrizes macroeconômicas e estratégicas do governo chinês.

    O impacto de mudanças regulatórias no exterior

    Embora os detalhes específicos dos recentes refinamentos regulatórios ainda estejam sendo mapeados pelo mercado, qualquer alteração nas diretrizes da NDRC tende a gerar efeitos práticos nos países que recebem esses investimentos. Historicamente, atualizações nessas regras buscam dois objetivos principais:

    • Otimização de processos: Simplificar o registro para investimentos em setores considerados estratégicos ou de baixo risco.
    • Maior controle: Aumentar o rigor e a conformidade (compliance) sobre a saída de capital em indústrias sensíveis.

    Para o mercado brasileiro, que é um dos principais destinos do capital chinês na América Latina, essas movimentações em Pequim podem influenciar diretamente o cronograma de operações societárias. Setores como infraestrutura, energia, tecnologia e agronegócio são frequentemente impactados pela agilidade ou pelo rigor das aprovações regulatórias na origem do capital.

    Considerações práticas para empresas brasileiras

    A estruturação de operações envolvendo capital estrangeiro exige uma visão global. Quando uma empresa brasileira entra em negociação com investidores chineses, é prudente considerar o tempo e os requisitos dos órgãos reguladores estrangeiros já na fase inicial do projeto.

    Algumas práticas recomendadas incluem:

    • Discutir abertamente com o investidor sobre a necessidade de aprovação prévia da NDRC.
    • Incluir cláusulas contratuais que prevejam prazos realistas para a conclusão do negócio, considerando o tempo de análise dos órgãos internacionais.
    • Acompanhar as tendências regulatórias globais para antecipar possíveis exigências documentais.

    O refinamento das regras de investimento no exterior pela China demonstra a dinamicidade do mercado global. Acompanhar essas atualizações permite que as empresas brasileiras estruturem operações mais seguras e previsíveis.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.
  • Sócio de Fato e o Direito de Exigir Contas de Administradores

    Sócio de Fato e o Direito de Exigir Contas de Administradores

    O Superior Tribunal de Justiça (STJ) proferiu uma decisão relevante para a governança corporativa e a resolução de conflitos societários no Brasil. O tribunal definiu que o ajuizamento de uma ação de exigir contas contra o administrador de uma empresa não demanda que o autor esteja formalmente incluído no contrato social. Para o STJ, basta a comprovação do vínculo jurídico com a sociedade.

    Para compreender o impacto desse entendimento, é importante esclarecer dois conceitos fundamentais no ambiente de negócios. A ação de exigir contas é um procedimento judicial no qual uma pessoa solicita que o responsável pela gestão de recursos apresente um detalhamento das receitas, despesas e investimentos. Já a figura do sócio de fato refere-se àquele que possui direitos e atua na dinâmica da empresa, mas ainda não tem seu nome oficialmente registrado nos atos constitutivos perante a Junta Comercial.

    A Natureza do Registro Societário

    No direito empresarial brasileiro, o registro público tem como principal função conferir publicidade aos atos da empresa e produzir efeitos perante terceiros. No entanto, a relação entre os próprios sócios ou investidores pode existir pela atuação conjunta e pela busca de uma atividade econômica comum, independentemente da regularização documental imediata.

    A decisão do STJ consolida a visão de que a ausência de formalidade não serve como escudo para administradores se furtarem ao dever de transparência. A gestão de recursos de terceiros exige prestação de contas contínua e documentada. O tribunal entende que a existência de uma sociedade ou de um vínculo de investimento não está condicionada exclusivamente à sua inscrição formal, protegendo assim o direito à informação daqueles que já integram a operação na prática.

    O Dever Fiduciário dos Administradores

    A administração de uma sociedade empresária carrega consigo deveres fiduciários inegociáveis, sendo a lealdade e a transparência os mais evidentes. Quando um executivo ou sócio-administrador assume a gestão do capital, ele atua em nome do interesse social e dos titulares desse capital. O entendimento do STJ reforça que esse dever fiduciário não é ativado apenas pelo registro na Junta Comercial, mas sim pela realidade da relação de negócios.

    Isso é especialmente crítico em cenários de investimento estrangeiro direto e operações transfronteiriças. Investidores internacionais frequentemente estruturam suas operações no Brasil por meio de veículos de investimento ou contratos de parceria que podem levar tempo para serem totalmente refletidos nos quadros societários formais. Saber que o sistema jurídico brasileiro permite a exigência de contas com base na realidade do vínculo jurídico confere maior previsibilidade ao capital estrangeiro.

    Impactos Práticos para Investidores e Executivos

    Esse entendimento traz implicações diretas para fundadores, investidores e executivos que atuam no mercado brasileiro. Em operações de fusões e aquisições (M&A), aportes de capital ou reestruturações societárias, é comum que ocorra um lapso temporal entre a assinatura de um acordo comercial e a efetiva alteração dos registros públicos.

    Para os administradores, a regra reforça a necessidade de manter controles financeiros rigorosos e uma governança corporativa sólida desde o início de qualquer arranjo societário. O dever de prestar contas existe mesmo para aqueles parceiros de negócios que ainda aguardam a formalização de sua entrada na sociedade.

    Por outro lado, para os investidores e sócios que ainda não constam no contrato social, a decisão reafirma a proteção de seus direitos patrimoniais. Para exercer esse direito, é fundamental que o investidor possua a documentação adequada, como contratos preliminares, memorandos de entendimentos ou acordos de investimento, que sejam capazes de provar o vínculo jurídico com a operação.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.
  • Lei de Reciprocidade: Brasil avalia contramedidas contra EUA

    Lei de Reciprocidade: Brasil avalia contramedidas contra EUA

    O Ministério da Fazenda oficializou a abertura de um processo para avaliar a aplicação de medidas de reciprocidade comercial contra os Estados Unidos. A iniciativa do governo brasileiro surge como uma resposta direta à recente imposição de uma sobretaxa de 37,5% sobre determinados produtos exportados pelo Brasil, uma medida que atinge diretamente cerca de US$ 6,6 bilhões em exportações nacionais.

    O governo norte-americano justificou o aumento tarifário alegando supostas práticas comerciais desleais e a existência de trabalho forçado nas cadeias produtivas. Em contrapartida, além de acionar a Organização Mundial do Comércio (OMC), o Brasil iniciou os trâmites internos para avaliar retaliações. No entanto, o ministro da Fazenda, Dario Durigan, destacou que a adoção de qualquer contramedida será precedida por um amplo diálogo com empresários brasileiros e investidores estrangeiros, garantindo previsibilidade ao mercado.

    O Mecanismo Legal: A Lei nº 15.122

    A base legal para a possível resposta brasileira é a Lei nº 15.122, sancionada no ano passado por unanimidade no Congresso Nacional, conhecida como Lei de Reciprocidade. Este instrumento normativo estabelece critérios objetivos para que o Brasil suspenda concessões comerciais sempre que um parceiro internacional adotar ações, políticas ou práticas unilaterais que prejudiquem a competitividade econômica nacional.

    Em termos jurídicos e práticos, se um país com o qual o Brasil mantém relações comerciais impõe barreiras injustificadas, a legislação permite que o Estado brasileiro adote medidas de mesma natureza para reequilibrar a balança comercial. Um princípio fundamental desta lei é a proporcionalidade: as contramedidas devem ser aplicadas, na medida do possível, na exata proporção do prejuízo econômico causado ao Brasil pelo outro país ou bloco econômico.

    O Impacto no Eixo de Investimentos Brasil-EUA

    A relação comercial entre o Brasil e os Estados Unidos é um dos pilares estruturais do investimento estrangeiro direto (FDI) na América Latina. Cadeias produtivas inteiras, desde o agronegócio até o setor de tecnologia, dependem do fluxo contínuo de capitais, da importação de insumos norte-americanos e da exportação de produtos brasileiros manufaturados e commodities.

    A eventual aplicação da Lei de Reciprocidade tem o potencial de alterar significativamente a dinâmica de custos para empresas que possuem operações transfronteiriças. Por isso, a cautela do governo em não aplicar sanções automáticas é vista como um movimento de proteção à governança corporativa e à estabilidade das operações multinacionais instaladas no país.

    Quais são as possíveis contramedidas?

    Caso o governo decida avançar com a aplicação da Lei nº 15.122 após concluir a fase de oitivas, as ações implementadas para compensar o aumento tarifário norte-americano devem se restringir aos mecanismos previstos na legislação e indicados no processo. Conforme as informações da fonte original, as ferramentas em avaliação envolvem a suspensão de concessões comerciais e a possibilidade de impor tributos sobre produtos importados do país infrator. Tais medidas visam reequilibrar as condições de mercado, sempre respeitando o princípio da proporcionalidade em relação ao prejuízo sofrido pelas exportações brasileiras.

    A Relevância da Oitiva do Setor Produtivo

    A decisão de ouvir o setor privado antes de aplicar sanções é um passo essencial no direito regulatório moderno para mitigar riscos indesejados. O ministro da Fazenda ressaltou que um processo de reciprocidade conduzido com seriedade demanda a escuta ativa de eventuais interessados e impactados. Essa abordagem evita que uma retaliação comercial acabe onerando o próprio mercado interno brasileiro, encarecendo insumos vitais para a indústria nacional ou desestimulando novos aportes de capital estrangeiro.

    Perspectivas Práticas para o Mercado

    Para as companhias que atuam no comércio internacional, o cenário atual exige monitoramento contínuo. A abertura do processo de reciprocidade não resulta na aplicação imediata de tarifas, mas sinaliza uma possível mudança na estrutura aduaneira bilateral a médio prazo.

    É recomendável que executivos, fundadores e gestores de cadeias de suprimentos mapeiem sua exposição às tarifas e acompanhem de perto o cronograma de consultas do Ministério da Fazenda. A participação ativa das empresas afetadas nesses diálogos é o meio adequado para demonstrar ao governo os impactos reais que as contramedidas podem causar em seus custos de produção e na sua competitividade global.

    A previsibilidade regulatória e a participação do setor privado são fatores determinantes para a manutenção de um ambiente de negócios seguro e atrativo para o capital estrangeiro.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.

  • EUA alertam sobre transbordo de produtos chineses na região

    EUA alertam sobre transbordo de produtos chineses na região

    Um recente relatório divulgado pela Casa Branca colocou nove países da América Latina, incluindo o Brasil, em uma lista de atenção do governo dos Estados Unidos. O documento aponta que essas nações apresentam um risco elevado para a prática de transbordo ilegal, um mecanismo que estaria sendo utilizado por exportadores chineses para contornar as tarifas de importação norte-americanas. A medida reflete o acirramento das relações comerciais globais e traz implicações diretas para operações de comércio exterior na região.

    O conceito de transbordo ilegal e regras de origem

    No direito aduaneiro e no comércio internacional, o transbordo ilegal ocorre quando mercadorias são enviadas para um país intermediário antes de chegarem ao seu destino final, com o objetivo de alterar a origem declarada dos produtos. Essa manobra busca aproveitar tarifas de importação mais baixas ou evitar sanções comerciais e sobretaxas aplicadas ao país de origem real da mercadoria.

    Para combater essa prática, as autoridades alfandegárias utilizam as chamadas regras de origem. Trata-se de um conjunto de critérios legais e técnicos que determina a nacionalidade econômica de uma mercadoria. Para que um produto mude de origem, ele precisa passar por um processo de transformação substancial no país intermediário. Quando um produto é apenas reembalado, montado de forma simples ou sofre modificações mínimas, ele não adquire uma nova origem para fins tarifários perante as autoridades norte-americanas.

    O cenário na América Latina

    Além do Brasil, a lista de monitoramento dos Estados Unidos inclui Argentina, Chile, Peru, Costa Rica, República Dominicana, México, Panamá e Colômbia. O relatório destaca que mais de quarenta países no mundo apresentam risco elevado de serem utilizados como rotas de evasão tarifária no contexto das tensões comerciais entre Estados Unidos e China.

    Impactos práticos e a importância do compliance

    A inclusão do Brasil e de outros parceiros regionais nesta lista de risco sinaliza um provável aumento no rigor das fiscalizações alfandegárias por parte das autoridades dos Estados Unidos. Empresas que produzem e exportam para o mercado norte-americano a partir da América Latina podem enfrentar exigências documentais adicionais e auditorias mais frequentes para comprovar a verdadeira origem de seus produtos.

    Diante desse cenário de maior escrutínio, investidores estrangeiros e executivos que operam cadeias de suprimentos globais devem reforçar seus procedimentos internos de conformidade. É fundamental manter documentação detalhada e auditável sobre todo o processo de fabricação, a origem dos insumos adquiridos e as transformações industriais realizadas dentro do território nacional. A rastreabilidade rigorosa da cadeia produtiva é a principal ferramenta para demonstrar a regularidade das operações comerciais, garantir a segurança jurídica dos investimentos e evitar a retenção de mercadorias em mercados estrangeiros.

    Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico. Para orientação sobre casos concretos, consulte um advogado.